Fraude à l’assurance : le revers (sous-estimé) des modèles 100% digitaux
En digitalisant leurs parcours de souscription et de gestion des sinistres, les assureurs ont gagné en efficacité. Mais en perdant le lien humain, ils ont parfois banalisé la fraude à l’assurance aux yeux des plus jeunes.
En quelques années, la digitalisation a révolutionné la souscription et la gestion des sinistres : KYC accéléré, parcours fluides, remboursement en quelques clics. Un succès opérationnel… qui s’accompagne d’un effet collatéral rarement nommé : la dépersonnalisation de la relation. Pour une partie des jeunes assurés, l’assureur n’est plus un interlocuteur ; c’est une plateforme froide et impersonnelle.
Résultat : la fraude apparaît moins comme un délit que comme une « astuce », surtout dans un contexte économique tendu.
Sommaire
- La tendance générationnelle : pourquoi les jeunes fraudent plus
- Le paradoxe de la digitalisation : efficacité vs. proximité
- Où ça casse ? Les vecteurs typiques de fraude en parcours digitaux
- Ce que dit le droit : recevabilité des preuves numériques
- Plan d’action : sécuriser sans casser l’expérience client
- Conclusion & next step
1) La tendance générationnelle : pourquoi les jeunes fraudent plus
Une étude publiée dans le Journal of Consumer Affairs (University of Georgia) indique que
2 jeunes adultes sur 5 (25–34 ans) jugent acceptables certains comportements de fraude
(ajouter des dommages antérieurs, mentir sur une adresse, etc.).
Source : Millennials, Gen Z may not know they’re committing fraud — or they may just not care.
Clé d’interprétation : plus l’assureur est perçu comme une interface plutôt qu’une personne, plus l’acte frauduleux semble « moins grave ».
- Facteur relationnel : l’absence de contact humain désinhibe.
- Facteur économique : inflation, pouvoir d’achat en baisse, primes élevées → les jeunes font des arbitrages opportunistes.
- Facteur culturel : la logique de « plateforme » (on « optimise » le parcours) entraîne une moralité plus situationnelle.
2) Le paradoxe de la digitalisation : efficacité vs. proximité
Les assureurs très digitalisés (insurtech, modèles low cost) ont réduit les frictions mais aussi la
chaleur relationnelle. Pour une partie des jeunes, l’assureur devient un « site » qui rembourse — pas une personne à qui l’on doit loyauté comme on peut l’observer dans les réseaux de distribution intermédiés avec les agents généraux et les courtiers de proximité.
- Gains : productivité, time-to-cash, NPS à court terme.
- Pertes : lien humain, dissuasion morale, pédagogie du risque et de la prime.
- Conséquence : normalisation de micro-tricheries → macro-coûts cumulés.
3) Où ça casse ? Les vecteurs typiques de fraude dans un parcours parcours digitaux
Les chaînes 100% en ligne reposent souvent sur des éléments déclaratifs que l’on suppose sincères :
photos, vidéos, documents téléversés, déclarations sur l’honneur. Sans contrôles renforcés, ces éléments sont faciles à manipuler.
- Preuves visuelles : photo « optimisée » (prise avant/ailleurs/sur écran), méta-données absentes.
- Déclarations : adresse de garage, kilométrage, antériorité des dommages.
- Effet système : l’automatisation paie vite, et les fraudes aussi.
Cas typique qui va se multiplier avec les photos générées ou modifiées par IA : un sinistre indemnisé automatiquement, puis un recours révèle que le dommage est antérieur à la prise d’effet. Sans preuve fiable de date/lieu, le dossier est difficilement défendable.
4) Ce que dit le droit : recevabilité des preuves numériques
En droit français et européen, une preuve électronique est recevable si l’on peut identifier l’auteur et
garantir l’intégrité du document. En pratique, il faut viser :
- Une date certaine : horodatage fiable (normes reconnues).
- L’origine de la photo : identification du terminal / de l’utilisateur / dispositif utilisé.
- Intégrité : empreinte, scellement, détection d’altération.
- Contexte : géolocalisation, trame métier, journal des opérations.
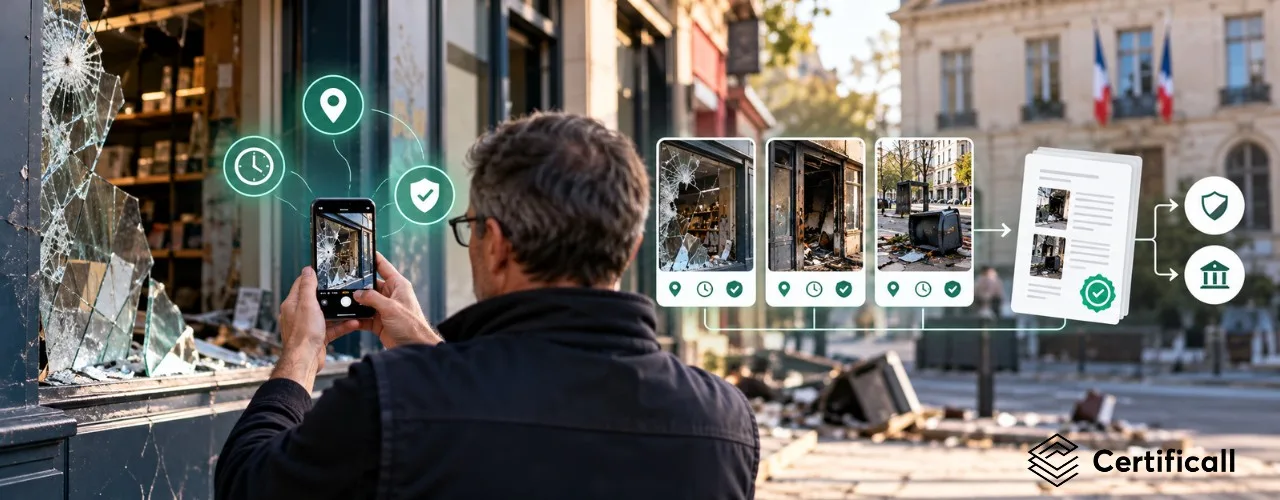
Traduction opérationnelle : une photo de sinistre doit prouver quand, où, par qui et dans quel contexte elle a été prise — pas seulement « montrer » un dommage.
5) Sécuriser sans casser l’expérience client
Objectif : ajouter des garde-fous invisibles pour l’assuré, utilisables par les équipes, et opposables en cas de litige.
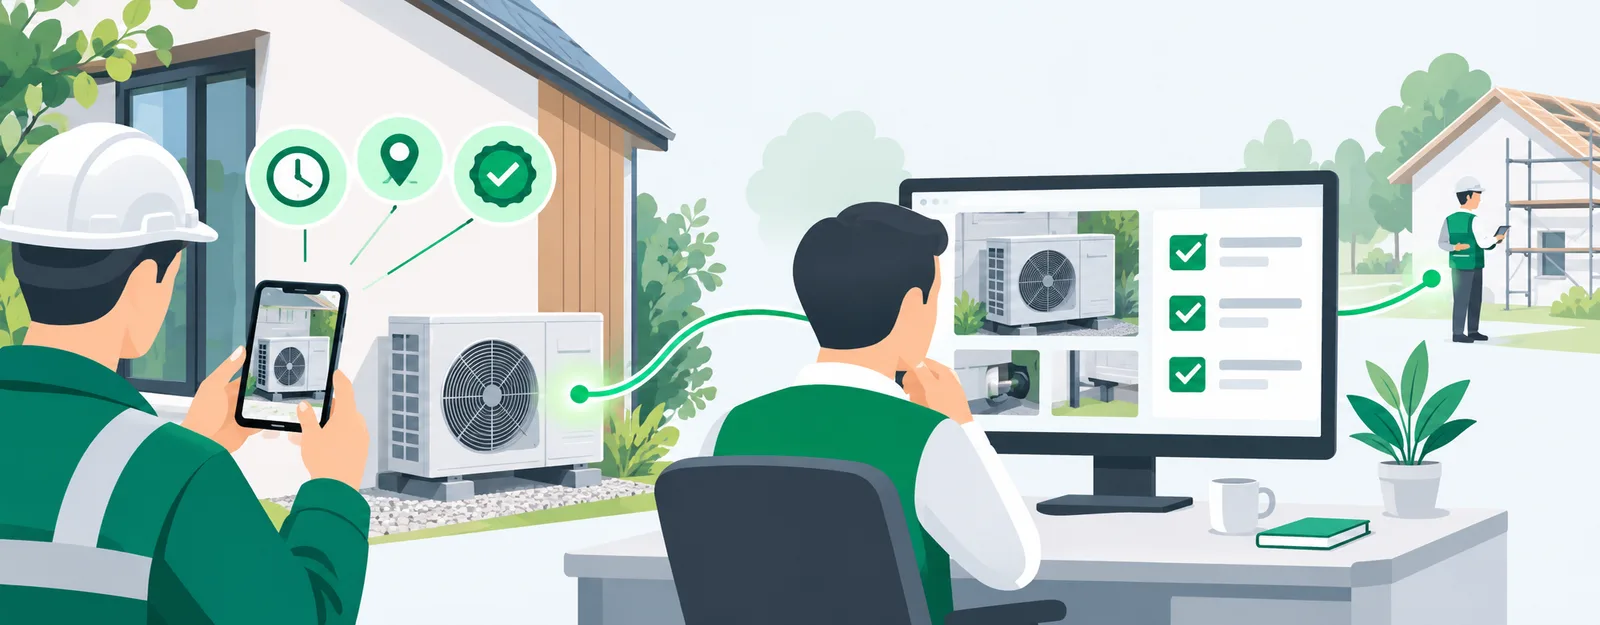
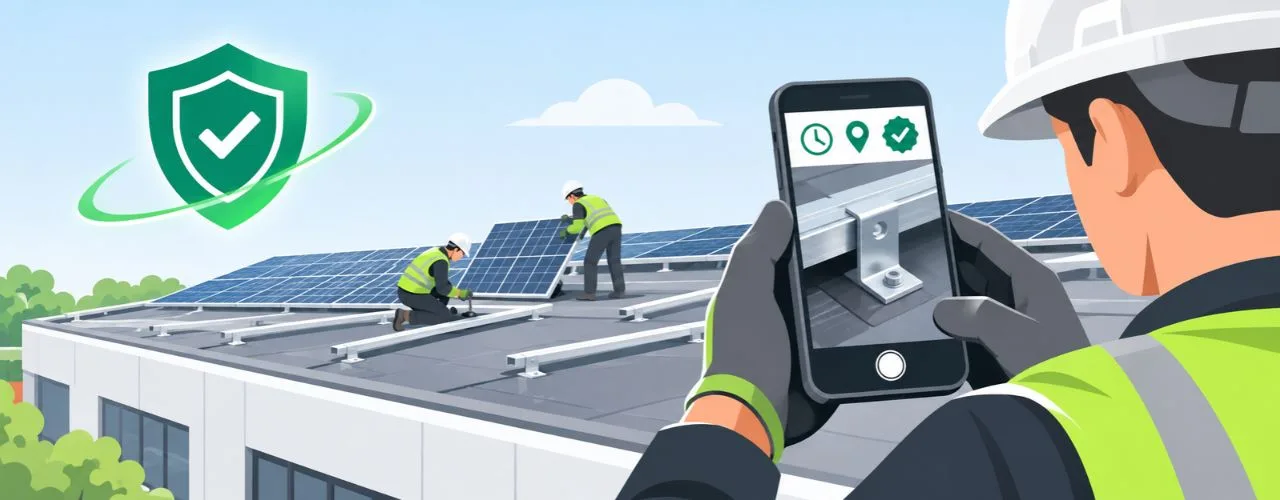
- Normer la capture : imposer une application de prise de vue avec horodatage certifié, géolocalisation renforcée, et scellement automatique.
- Contextualiser : guides/parcours de déclaration (souscription et sinistre auto, MRH, flotte, construction…) pour cadrer la preuve utile plutôt que la photo « libre ».
- Automatiser les vérifications : contrôle des métadonnées, inattendus (ex. selfie contextuel), détection d’images d’écran, incohérences temps/lieu.
- Conserver et tracer : stockage sécurisé, empreinte, journal d’audit, restitution simple en cas de contentieux.
- Ré-humaniser les moments clés : touches humaines (chat/visio/voice) sur segments à risque pour restaurer la dissuasion morale sans dégrader le parcours.
Conclusion : efficacité, oui — naïveté, non
La digitalisation est un atout compétitif. Mais sans preuves visuelles fiabilisées et quelques
rituels relationnels intelligemment placés, elle devient une autoroute pour la fraude.
Les jeunes générations — plus à l’aise avec les interfaces, sous pression économique — l’ont déjà compris.
Et maintenant ? Cartographiez vos points de preuve, remplacez la photo « libre » par une capture certifiée qui sera une preuve numérique, et introduisez des points de contact humains là où ça compte.
📚 Étude citée : Journal of Consumer Affairs – University of Georgia.